
Las Charlas Legales de Fundación Inade abordan las dificultades de trasladar al entorno digital las exigencias del contrato de seguro
- Milagros Sanz y Elena Valín (Herbert Smith Freehills Kramer LLP) analizaron la conservación de la póliza y la acreditación del consentimiento como retos de la contratación electrónica de seguros
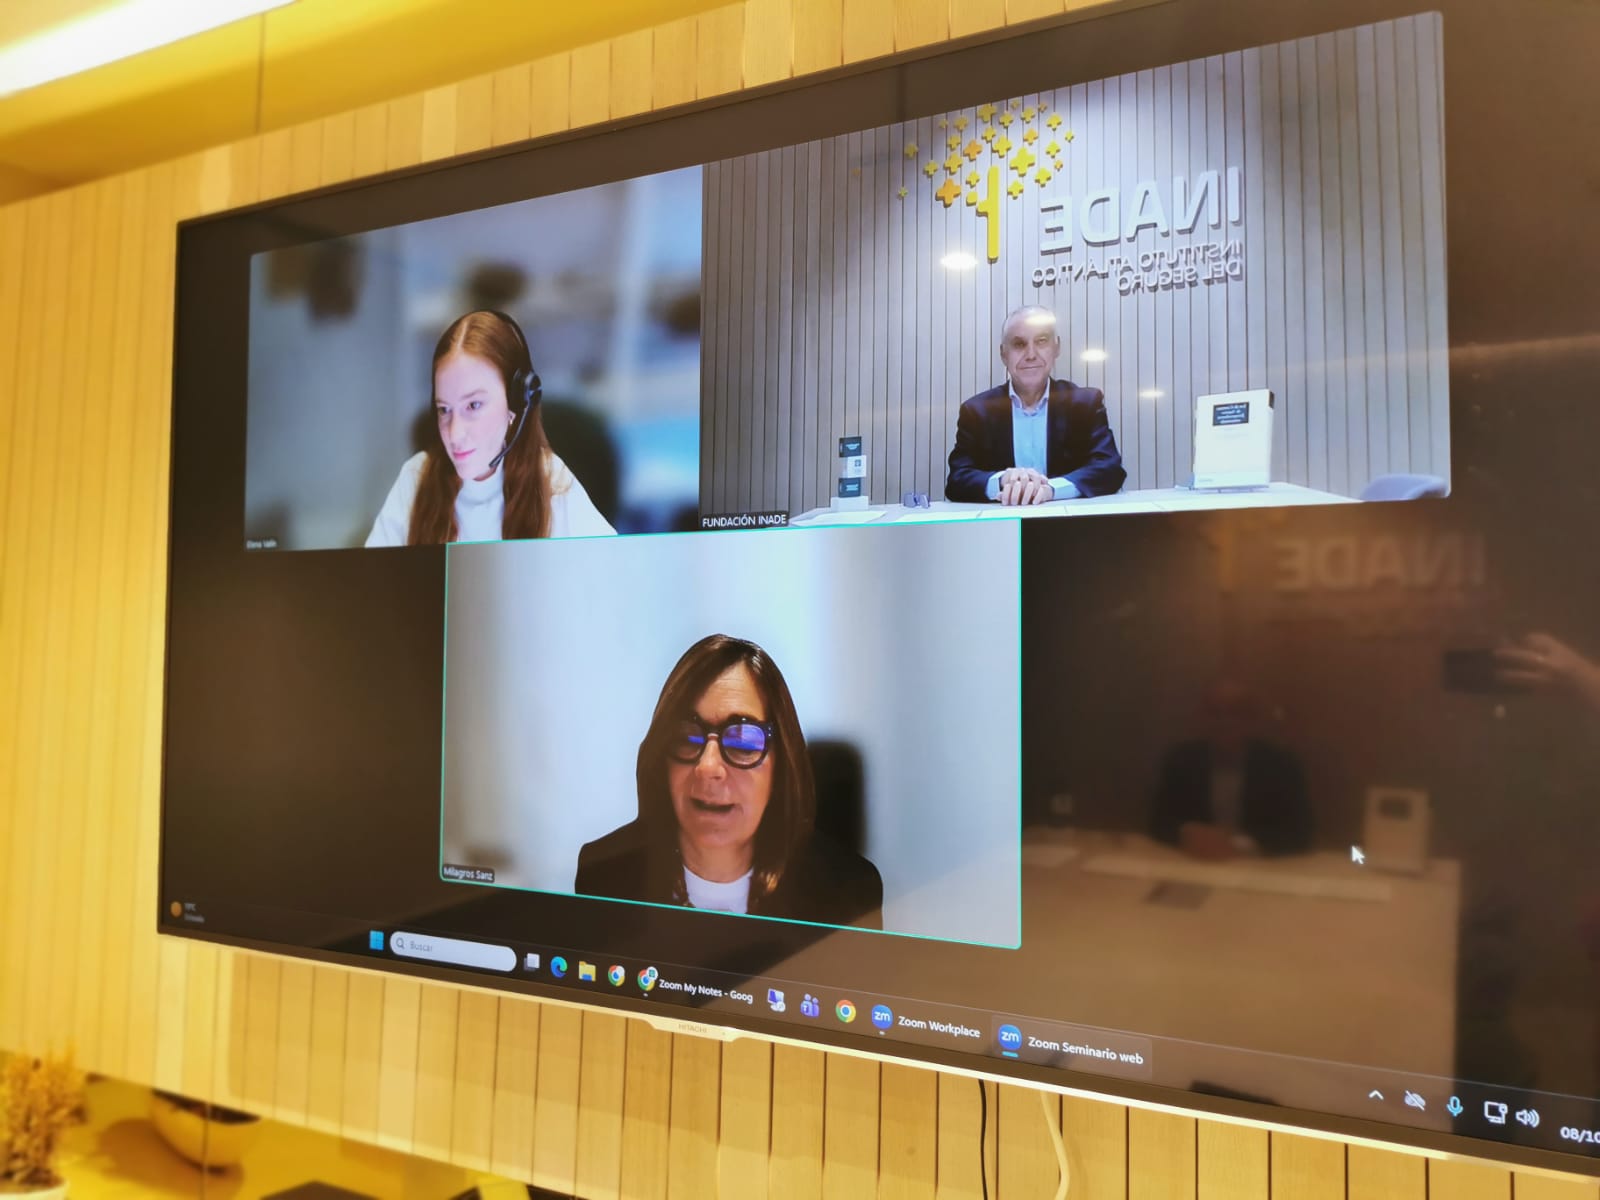
Las nuevas tecnologías permiten celebrar contratos de seguro por vía electrónica, pero no eliminan las exigencias legales que afectan a su documentación ni a la aceptación de determinadas condiciones. Esta fue una de las principales cuestiones abordadas en la Charla Legal organizada por Fundación Inade el pasado jueves 8 de octubre, fecha en la que también se conmemoró el 46º aniversario de la Ley de Contrato de Seguro.
La sesión, dedicada al soporte duradero y a la contratación electrónica, contó con la participación de Milagros Sanz, Knowledge Counsel, y Elena Valín, Associate and Digital law, technology, and data protection, ambas de Herbert Smith Freehills Kramer LLP, y estuvo moderada por Adolfo Campos, director de Fundación Inade.
La primera parte estuvo dedicada al denominado soporte duradero. La disposición adicional primera de la Ley establece que, cuando el contrato de seguro o cualquier información relacionada deba constar por escrito, este requisito puede cumplirse mediante papel u otro soporte que permita guardar la información, recuperarla fácilmente y reproducirla sin cambios.
Durante la jornada se analizaron los distintos canales utilizados actualmente para facilitar la documentación de los seguros y las garantías que ofrecen para su conservación. Entre otras cuestiones, se explicó por qué WhatsApp no debe considerarse un soporte duradero y se desaconsejó utilizar plataformas de transferencia de archivos en las que la descarga caduca y los documentos dejan posteriormente de estar disponibles. Tampoco basta con facilitar al cliente un enlace a una página web donde se encuentre la documentación si no se garantiza que pueda conservarla y recuperarla posteriormente.
El debate fue más allá de la forma de entregar los documentos y se detuvo en su conservación. Milagros Sanz incidió en la conveniencia de que los distribuidores recomienden a sus clientes descargar y guardar una copia de las pólizas y del resto de documentación contractual. Disponer de esa copia puede resultar especialmente útil a efectos probatorios y evita depender exclusivamente de documentos alojados en entornos digitales que puedan sufrir modificaciones.
La segunda parte de la jornada se centró en la contratación electrónica. La Ley reconoce que un seguro contratado por medios electrónicos produce los mismos efectos jurídicos siempre que exista consentimiento entre las partes y se cumplan los requisitos necesarios para que el contrato sea válido.
Explicado de forma sencilla, un contrato de seguro no necesita una firma sobre papel para existir. En la contratación electrónica lo esencial es que exista una oferta de la aseguradora y que el cliente manifieste claramente su aceptación. La utilización del canal electrónico no exige, además, que aseguradora y tomador hayan acordado previamente contratar de esa manera.
La cuestión se vuelve más delicada cuando la póliza contiene cláusulas limitativas de los derechos del asegurado. En estos casos, el artículo 3 de la Ley de Contrato de Seguro exige que aparezcan destacadas de modo especial y que sean específicamente aceptadas por escrito. Por ello, en una contratación digital no basta con preguntarse si el contrato es válido: la compañía debe poder acreditar también que esas cláusulas han sido aceptadas en los términos exigidos por la Ley.
La firma electrónica puede aportar garantías para demostrar quién aceptó un documento y cuál era su contenido en ese momento. No obstante, Elena Valín puso de manifiesto que la digitalización plantea todavía interrogantes prácticos sobre la forma de trasladar al entorno electrónico algunas de las formalidades asociadas tradicionalmente al contrato de seguro.
Antes de finalizar se aclaró también una confusión habitual: no todo seguro contratado electrónicamente es un contrato a distancia.
El ejemplo planteado durante la jornada permite apreciar fácilmente la diferencia. Un cliente puede acudir a una oficina, leer allí la póliza en una tablet y formalizarla electrónicamente. El contrato se ha celebrado por medios electrónicos, pero cliente y profesional han estado presentes en el mismo lugar. Distinto es el caso de quien completa todo el proceso sin coincidir físicamente con la otra parte, por ejemplo, contratando desde su propio dispositivo.
Tras resolver las principales cuestiones relacionadas con las disposiciones adicionales primera y tercera de la Ley de Contrato de Seguro, fue el turno de las preguntas de los asistentes. El diálogo permitió profundizar en algunas de las dificultades que plantea la aplicación práctica de estas normas, especialmente en torno a la firma electrónica, la aceptación de las cláusulas limitativas y la documentación que las compañías ponen a disposición de sus clientes a través de medios digitales.