
Las aseguradoras deberán justificar y documentar cualquier diferencia en las condiciones de contratación basada en discapacidad o condiciones de salud
- La última Charla Legal de Fundación Inade analizó las disposiciones adicionales cuarta y quinta de la Ley de Contrato de Seguro
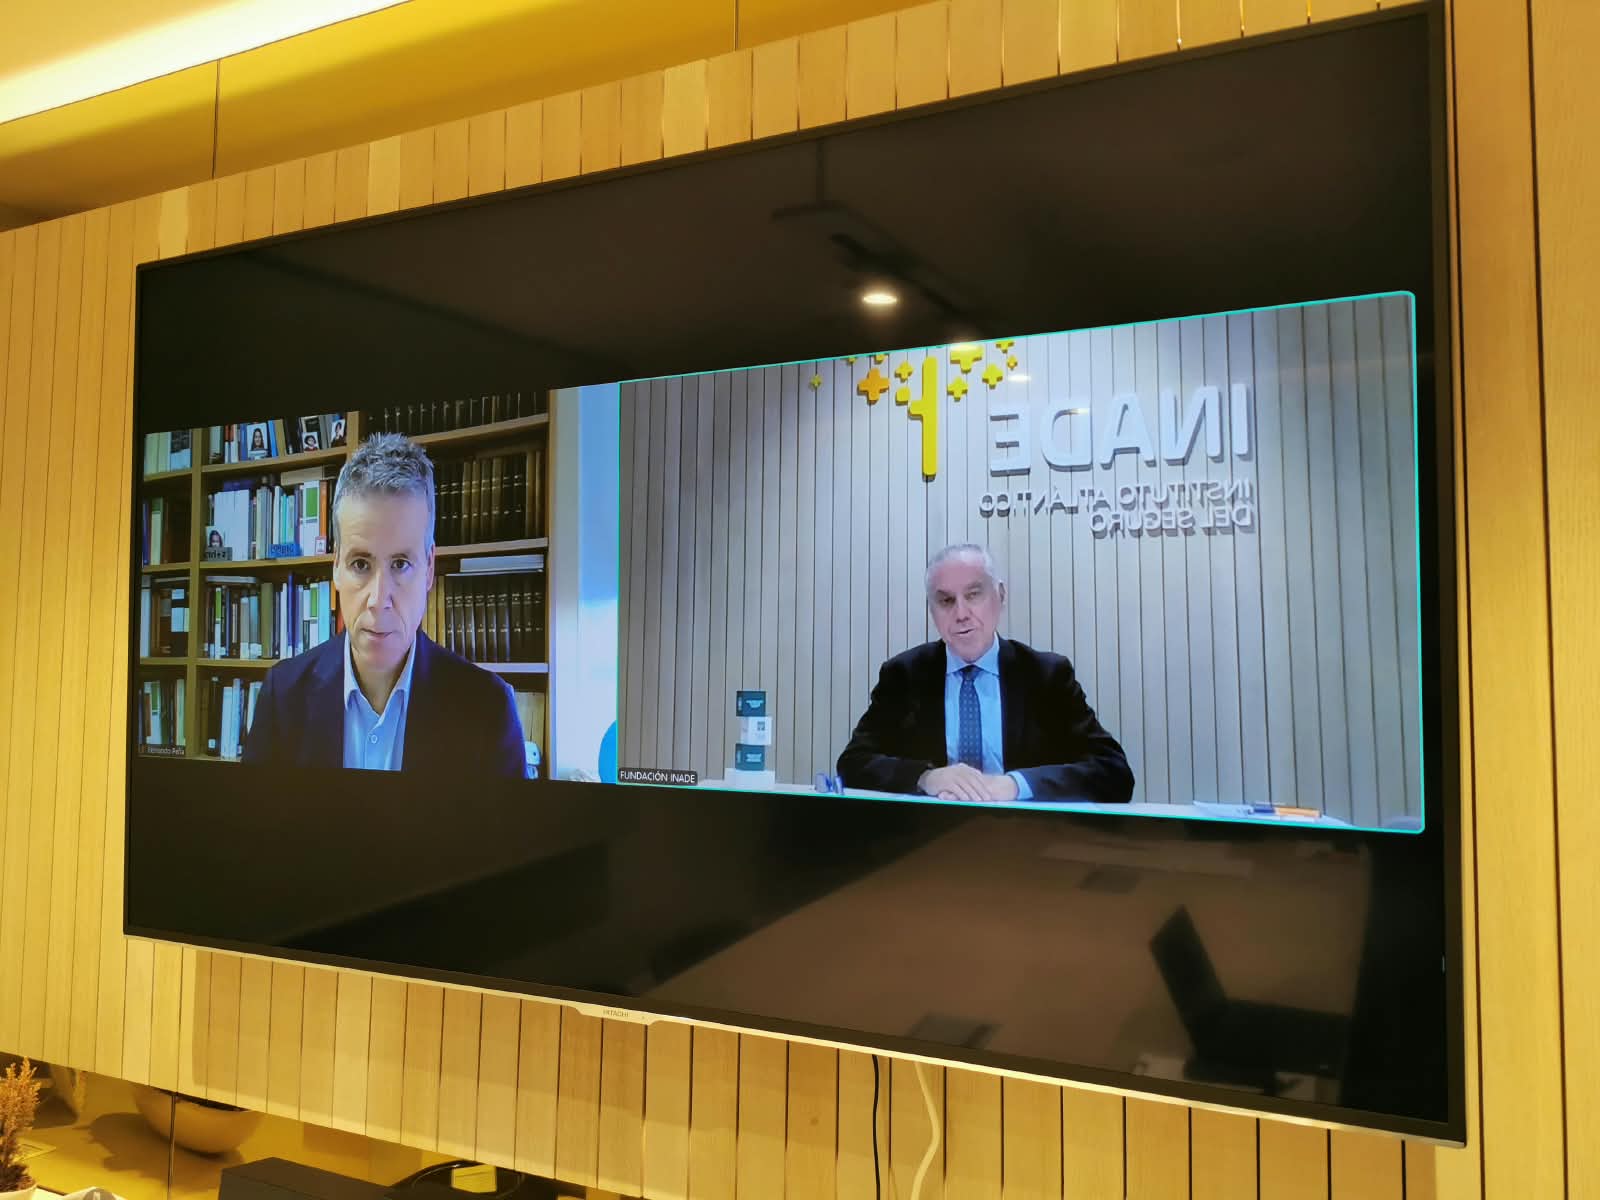
La última edición de las Charlas Legales de Fundación Inade abordó las disposiciones adicionales cuarta y quinta de la Ley de Contrato de Seguro, dos preceptos que regulan la no discriminación por razón de discapacidad, VIH/SIDA y otras condiciones de salud, entre ellas, el olvido oncológico. La sesión contó con la participación de Fernando Peña López, director de la Cátedra Fundación Inade-UDC y catedrático de Derecho Civil de la Universidade da Coruña, quien analizó el alcance de estas normas y sus implicaciones prácticas para las entidades aseguradoras.
La primera parte de la sesión se centró en la disposición adicional cuarta, incorporada a la Ley de Contrato de Seguro en 2011 y modificada el 23 de octubre con la entrada en vigor de la Ley 4/2026. Su objetivo es garantizar que las personas con discapacidad puedan acceder a la contratación de seguros en condiciones de igualdad. Entre otras cuestiones, la norma prohíbe denegar el acceso al seguro, establecer procedimientos de contratación diferentes de los utilizados habitualmente o imponer condiciones más gravosas por razón de discapacidad, salvo que existan causas objetivas, justificadas, proporcionadas y documentadas previamente.
Durante la sesión se destacó que esta protección se extiende a todas las modalidades de seguro y que la carga de justificar cualquier diferencia de trato recae sobre la entidad aseguradora. En consecuencia, las compañías deben poder acreditar que cualquier medida adoptada responde a circunstancias objetivas relacionadas con la valoración del riesgo y no a una práctica discriminatoria.
Uno de los aspectos analizados fue la relación entre la prohibición de utilizar procedimientos diferenciados y las obligaciones de accesibilidad que impone la propia ley. Fernando Peña López explicó que ambas exigencias no son incompatibles. La norma impide establecer procedimientos distintos que supongan una discriminación por razón de discapacidad, pero obliga al sector asegurador a garantizar la accesibilidad de sus servicios y un trato adecuado a estas personas.
En la práctica, ello puede requerir adaptar la documentación o los canales de comunicación a las necesidades de personas con discapacidad visual o auditiva. Estas adaptaciones no constituyen un trato discriminatorio, sino medidas destinadas a eliminar barreras que dificultan el acceso al seguro en igualdad de condiciones.
La sesión también abordó la utilización de información relacionada con la discapacidad en los procesos de contratación. Según se explicó, el asegurador puede formular preguntas sobre esta materia dentro del cuestionario previsto en el artículo 10 de la Ley de Contrato de Seguro, aunque la información obtenida solo podrá tener consecuencias en la contratación cuando concurra una justificación objetiva, proporcionada y debidamente documentada.
Otro de los temas objeto de análisis fue el impacto de la inteligencia artificial en la suscripción de riesgos. Durante el debate se señaló que las herramientas basadas en inteligencia artificial pueden plantear riesgos de discriminación si no se diseñan y supervisan adecuadamente, una cuestión que ha cobrado especial relevancia a raíz de la regulación europea sobre estos sistemas. A este respecto, se subrayó la necesidad de que las entidades aseguradoras dispongan de mecanismos que permitan detectar y corregir posibles sesgos.
La segunda parte de la Charla Legal estuvo dedicada a la disposición adicional quinta, relativa a la no discriminación por razón de VIH/SIDA u otras condiciones de salud. Esta disposición prohíbe que una persona vea restringido su acceso al seguro o reciba un trato más gravoso por estas circunstancias, salvo que, nuevamente, existan causas justificadas, proporcionadas y razonables, documentadas de forma previa y objetiva.
Especial atención recibió el denominado derecho al olvido oncológico, incorporado a esta regulación tras la reforma de 2023. La norma establece que, una vez transcurridos cinco años desde la finalización del tratamiento radical de una patología oncológica sin recaída posterior, las entidades aseguradoras no podrán tener en cuenta ese antecedente a la hora de contratar un seguro.
A diferencia de otros supuestos contemplados en la disposición adicional quinta, la ley no prevé excepciones basadas en la valoración del riesgo. Transcurrido ese plazo, el antecedente oncológico deja de ser un elemento que pueda justificar condiciones más onerosas, procedimientos distintos o limitaciones en el acceso a la contratación.
En este contexto, Fernando Peña López recordó que, aunque las aseguradoras pueden recabar información sobre el estado de salud para valorar el riesgo, los antecedentes de cáncer dejan de ser jurídicamente relevantes cuando se cumplen los requisitos establecidos por la norma.
La sesión permitió revisar el equilibrio que busca la Ley de Contrato de Seguro entre la correcta evaluación del riesgo asegurador y la protección de las personas frente a prácticas discriminatorias, una cuestión que adquiere una relevancia creciente en un entorno marcado por la digitalización de los procesos de contratación y por el refuerzo de los derechos de accesibilidad e inclusión.